

国内カーシェア最大手「タイムズカー」を運営するパーク24グループにて、Webシステムへの不正アクセスにより最大約660万件のアカウント情報、および約160万件に及ぶ運転免許証などの本人確認書類画像が流出する重大インシデントが発生しました。
「すでに退会したのに免許証画像が悪用されないか不安」「なぜこれほどの規模で社長会見が開かれないのか?」「今後の株価はどうなるのか?」といった疑問や不安の声が急速に広がっています。
📌 この記事で分かること
- 流出データの危険度: 退会者の免許証画像流出が招く「口座不正開設」や「なりすまし詐欺」の手口
- 経営体制と株価の裏側: 創業家支配の盲点と、株主の約4割を占める「海外投資家」が1〜2ヶ月かけて売り抜ける理由
- 過去の不祥事例の末路: ベネッセ、LINEヤフー、ビッグモーター、雪印乳業に見る市場の冷徹な審判
- 今すぐできる自衛策: クレジットカード・ローンの不正契約を阻止する「信用情報機関への本人申告」手順
- 被害補償と法的対抗策: 1万5,000人以上が参加表明している「集団訴訟」の現状と登録の流れ
- 自分の個人情報・メアド流出を調べるおすすめサイト:完全日本語対応のMozilla Monitorからを紹介
自分や家族の個人情報を守るための実務的な自衛手順から、企業ガバナンスと資本市場の動向まで、知っておくべき重要ポイントをわかりやすく解説します。

本記事は、株式市場の仕組みや一般的な取引傾向、ならびに特定の移動平均線データを基にしたテクニカル分析の解説・紹介を目的としたものであり、特定の投資商品・銘柄の売買を勧誘・推奨するものではありません。実際の株式投資や資産運用には元本割れのリスクを伴います。投資に関する最終決定は、ご自身の判断と責任において行っていただきますようお願い申し上げます。本情報に基づいて被ったいかなる損害についても、当ブログおよび運営者は一切の責任を負いかねます。
1. タイムズカー(パーク24)660万人情報漏洩の概要と流出データの深刻度
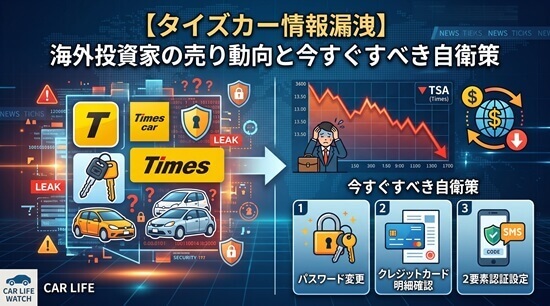
今回のインシデントにおいて最も危険視されているのは、「過去の退会者のデータまで残存していた点」と「運転免許証画像の流出」です。
👈 ─── 👆 ─── 👉
| 項目 | 流出内容・規模 | 悪用・被害リスク |
|---|---|---|
| アカウント基本情報 | 最大約660万件 氏名、住所、生年月日、電話番号、メールアドレス、会員番号など |
標的型フィッシング詐欺、迷惑電話、不正ログインアタック(パスワード使い回しの悪用) |
| 本人確認書類画像 | 約160万件 運転免許証、住民票の写し、公共料金領収書、学生証など |
オンライン本人確認(eKYC)の突破、銀行口座の不正開設、消費者金融での不正借入、携帯回線の不正契約 |
| クレジットカード情報 | 現時点で公式発表では流出なし (決済代行サービス等の利用により非保持化) |
直接的なカード番号流出リスクは低いものの、関連パスワードの使い回しには注意が必要 |
なぜ退会者のデータが残っていたのか?問われる保存実態と「本来取るべきだった対策」
今回の事件で利用者に最も強い不信感と怒りを与えているのが、「何年も前に解約・退会したはずの元会員の運転免許証データまで流出した」という点です。なぜ退会者の個人情報がシステム内に残り続けていたのか、その法的な背景と、企業が本来講じるべきだった技術的・組織的対策を掘り下げます。
1. 企業側にあった「データを残す建前(法的義務)」
カーシェアやレンタカー事業を営む企業には、以下の法律やガイドラインによって一定期間のデータ保存が義務付けられています。
- 道路運送法・貸渡約款の基準: レンタカー(カーシェア含む)事業者は、貸渡原簿や運転者の免許証確認記録を一定期間(法令・通達上は原則2年程度)保管する義務があります。
- 税法・商法上の帳簿保存義務: 過去の利用料金の請求・決済履歴などの会計関連データは、税法上最大7年間の保存が義務付けられています。
- 不正再入会の防止・トラブル追跡: 過去に規約違反や事故、料金未払いで強制退会になったユーザーの「ブラックリスト照合」や、再登録時の利便性向上を名目に、データを保持し続ける実態がありました。
2. 何が致命的な過失だったのか?「保存義務」と「保管形態」の混同
法令上の保管義務があることと、「外部のインターネットから侵入できるWebサーバーやホットストレージ上に、生の免許証画像を残したまま放置すること」はまったくの別問題です。ここにパーク24のデータマネジメントにおける重大なセキュリティ上の怠慢が存在します。
- アクセスコントロールの不備: 本来、日々のカーシェア予約や会員ログインを処理する稼働中のWebシステムと、過去の退会者データは論理的・物理的に完全に切り離しておくべきでした。
- 不可逆的な「生データ」の放置: 氏名や住所だけでなく、最も悪用リスクの高い「免許証の券面画像」を暗号化も不十分なまま、あるいは複合可能な状態で同一基盤上に置いていたことが被害を拡大させました。
3. パーク24はどうすべきだったのか?(本来取るべきだった4つの対策)
セキュリティ基準を遵守している企業であれば、退会者データに対して以下の**「多層防御・データライフサイクル管理」**を徹底していました。
- コールドストレージへの即時隔離(エアギャップ化):
退会手続きが完了したユーザーのデータは、日々のWebサービスを提供する稼働サーバーから即座に切り離し、インターネットから直接アクセスできない「隔離された保管庫(オフラインまたは厳重にアクセス制限された専用アーカイブ)」へ移管すべきでした。 - 本人確認書類(画像データ)の完全削除・マスキング:
法令上、保存が必要なのは「いつ、誰に貸し出したか」というテキストの貸渡記録であり、高解像度の免許証画像そのものを7年間も保持し続ける法的な義務はありません。会員資格の失効から一定期間(例:法令遵守に必要な最低限の照合期間)が経過した画像データは、シュレッダーにかけるようにシステムから完全消去(自動パージ)すべきでした。 - 機微データの強固な暗号化とトークン化:
万が一データベースに侵入されたとしても、保存されている免許証画像や重要データが高度に暗号化され、復号鍵が別のセキュアなサーバーで管理されていれば、外部に画像ファイルとして盗み出される事態は防げました。 - 個人情報保護法に基づく「保有個人データの最小化(データミニマム)」の徹底:
個人情報保護法第22条(利用する必要がなくなった個人データの消去努力義務)に基づき、「利用目的を終えたデータは遅滞なく消去する」というデータガバナンス体制を経営陣が機能させておくべきでした。
「退会すればデータは消える」と信じていたユーザーの信頼を裏切り、コストや運用の手間を理由に退会者の機微情報を無防備な領域へ放置し続けたことこそが、今回のインシデントにおいて同社が厳しく問われるべき「本当の技術的・経営的責任」と言えます。
2. 過去に「ワンマン体制」や「大規模漏洩」を起こした企業の末路

日本市場において、重大なセキュリティ事故やガバナンス不全を引き起こした大企業はどのような運命を辿ったのか。過去の4大代表事例を振り返ると、市場の冷徹な審判プロセスが分かります。
👈 ─── 👆 ─── 👉
| 企業・事件 | 不祥事・ガバナンスの特徴 | 投資家・市場の判断 | 企業の最終的な末路 |
|---|---|---|---|
| ベネッセHD (2014年:約3,504万件漏洩) |
外部再委託先SEによるデータ不正持ち出し・名簿業者への転売 | DM営業停止によるビジネスモデル崩壊と委託先管理不全を嫌気し、海外勢が継続売り | 主力「進研ゼミ」の会員激減。市場での再建を断念し、2024年にMBOにより株式非公開化(上場廃止) |
| LINEヤフー (2023〜2024年:約52万件漏洩) |
大株主(韓国ネイバー)経由の不正アクセスと過度なシステム依存 | 総務省から異例の行政指導。親子上場・地政学的リスクを嫌気され年初来安値を更新 | ネイバーとの資本関係・システム分離を迫られ、企業統治の抜本的見直しへ |
| ビッグモーター (2023年:保険金不正請求) |
創業家親子の独裁経営。会見先送り・「社員が勝手にやった」と保身発言 | 主要取引先(損保・メーカー)が一斉離脱、銀行団の融資停止 | 実質的倒産に追い込まれ、伊藤忠グループ等へ事業譲渡。創業家は完全追放 |
| 雪印乳業 (2000年:集団食中毒) |
長年の業界トップによる隠蔽体質。「私は寝ていないんだよ」の失言 | 消費者による全国的不買運動、株価暴落、国内外ファンドの即時撤退 | 巨大乳業帝国が崩壊。会社解体・事業再編(現・雪印メグミルク)へ追い込まれる |
これら4つの事例が証明しているのは、「創業家の権力や過去の業界シェアがどれほど強固であっても、ガバナンス不全や不誠実な対応を露呈した企業は、現代の市場(特にESG基準)と世論によって不可逆的な打撃を受ける」という冷徹な現実です。
3. なぜ社長会見がない?創業家支配と「外国人持株比率40%」のねじれ

重大な社会問題に発展しているにもかかわらず、経営トップによる記者会見が開かれない背景には、パーク24特有の「株主構成とガバナンス(企業統治)の歪み」が存在します。
創業家が握る約17.4%の絶対的議決権
現役の代表取締役社長である西川光一氏の個人持分(約4.7%)と、一族の資産管理会社である「有限会社千寿」(約12.7%)を合わせると、創業家が約17.4%の強固な株式を保有しています。
一般的な上場企業のサラリーマン社長であれば、社外取締役や大株主から辞任を迫られる規模の不祥事です。しかし、「経営トップ=実質筆頭株主(オーナー)」である体制下では、取締役会による牽制が機能しづらく、事実関係の確定を口実に対応が後手へ回るという「内向きの論理」が働きやすい構造があります。
株主の約4割を占める「海外機関投資家」
一方で、パーク24(東証プライム:4666)の株式構成における最大の特徴は、「外国法人等の比率が39.7%」にのぼる点です。
👈 ─── 👆 ─── 👉
| 順位 | 株主名 | 持株比率 | 属性・特徴 |
|---|---|---|---|
| 1位 | 有限会社千寿 | 12.7% | 西川社長一族の資産管理会社(創業家) |
| 2位 | 日本マスタートラスト信託銀行(信託口) | 11.7% | 国内外の年金基金・投信マネー |
| 3位 | 日本カストディ銀行(信託口) | 4.9% | 国内外の機関投資家信託口 |
| 4位 | 西川 光一 | 4.7% | パーク24 代表取締役社長(個人名義) |
| 5位 | GIC PRIVATE LIMITED – C | 4.4% | シンガポール政府系巨大ファンド(海外機関投資家) |
上位にはシンガポール政府系(GIC)や欧州大手金融(UBS AG等)、対話型投資で知られるエンゲージメントファンドが名を連ねています。「ESG(環境・社会・企業統治)を最重視する欧米ファンド」と「内向きな創業家支配」の対立こそが、今後の株価・企業評価を大きく左右します。
4. 【株価の罠】プロの海外勢は即日売らない!1〜2ヶ月かけて「密かに売り抜ける」冷徹シナリオ

「事件直後に株価が暴落しなかったから、悪材料は出尽くした」と判断するのは極めて危険です。パーク24の株式の約4割を握る海外機関投資家(欧米の年金基金、政府系ファンド、ESG運用機関など)は、個人投資家のようにパニックになって成行売りを出すことは絶対にありません。
大口の資金を動かす彼らには、「市場に悟られず、株価を自ら崩さずに、最高値圏で逃げ切るための冷徹なエグジット(売却)プロトコル」が存在します。彼らが1〜2ヶ月という時間をかけて密かにポジションを解消していく具体的な手口とメカニズムは以下の通りです。
① マーケットインパクトを回避する「VWAP・TWAPアルゴリズム売却」
機関投資家が数十万〜数百万株単位の保有株を一気に市場へ放出すれば、板の買い気配をすべて飲み込んでストップ安となり、自分自身が極めて低い価格で売却させられる羽目になります(これを「マーケットインパクト」と呼びます)。
これを防ぐため、彼らはトレーディング・アルゴリズムを使用します。
- VWAP(出来高加重平均)執行: その日の市場全体の売買高の推移に合わせ、常に「当日の平均約定価格」に近い水準で、市場出来高の数%(例:3〜5%程度)を超えない上限を設定して機械的に小分け売却を繰り返します。
- チャートに現れる兆候: 一気に暴落することはないものの、日足チャートを見ると「日経平均が大きく上昇している日でもなぜか上がらない」「寄り付き後に買われても、午後になるとジリジリと押し戻される(長い上ヒゲをつける)」といった、上値の重い不可解な値動きが何日も連続して観測されます。
② 個人投資家の「自律反発(押し目買い)」にまとまった売りをぶつける
悪材料が出た直後の数日間は、個人の投げ売りや短期トレーダーの空売りによって一時的な急落が起きます。しかしその後、株価が下げ止まると「さすがに売られすぎ」「タイムズは日常生活に必須だから業績は戻る」と見た個人投資家の買い(押し目買い)や、空売りの利益確定による買い戻しが入り、株価が一時的にフワッと反発(リバウンド)します。
プロの海外投資家が最も待ち望んでいるのが、この「自律反発局面」です。流動性(買い板の厚み)が一時的に回復したタイミングを見計らい、まとまったブロックの売り注文を浴びせて手仕舞いを進めます。個人投資家が「底を打った」と安心したところへ、機関投資家の本格的な換金売りが降り注ぐ構図です。
③ ESG投資ガイドラインと「ネガティブ・スクリーニング」の除外プロセス
欧米の年金基金(カリフォルニア州職員退職年金基金:CalPERSなど)や欧州系アセットマネジメントは、運用規程に厳格なESG(環境・社会・ガバナンス)基準を設けています。
- インシデントのクラス分け: 今回のように「退会者の免許証画像を含む160万件超の機微データ流出」は、セキュリティ管理の重大な怠慢(ガバナンス欠如・社会的信用の失墜)と判定され、運用ポートフォリオの「保有適格リスト」から外れるリスクが高まります。
- 除外猶予期間(グレースピリオド): 投資委員会が即日売却を命じるのではなく、「1ヶ月以内に市場影響を抑えながら全株を売却処分すること」といった内部命令が下されます。ファンドマネージャーはこの売却期限に沿って、毎日淡々と処分を実行していきます。
④ 市場に事実が露呈するのは「1〜2ヶ月後」という制度上のタイムラグ
日本の金融商品取引法では、発行済株式の5%超を保有する大株主が持ち分を1%以上減らした場合、原則として「5営業日以内」に大量保有報告書(変更報告書)を提出する義務があります。
しかし、海外投資家の売り抜けがリアルタイムで個人投資家の目に触れることはほとんどありません。
- 信託銀行口(名義分散)の壁: 海外マネーの多くは「日本マスタートラスト信託銀行」や「日本カストディ銀行」といった信託口や海外カストディアン名義で保有されているため、個別の海外ファンドが裏で売り抜けていても、個別の提出義務が発生しないケースが多々あります。
- 5%未満のファンド群: そもそも保有比率が2〜4%台の海外投資家(パーク24の上位にも複数存在)は、全株を売り切ったとしても大量保有報告書の提出義務そのものがありません。
その結果、一般の投資家が「海外勢が一斉に逃げていた」という動かぬ事実を知るのは、次回の四半期決算時に公表される「上位株主の異動データ」や「有価証券報告書」を確認した時(事件発覚から1〜2ヶ月以上後)になります。その時点ではすでに株価の下落トレンドが決定的なものとなり、逃げ遅れた個人投資家だけが取り残されるリスクがあります。
⑤ 個人投資家が絶対にやってはいけないこと・注意点
このような機関投資家のエグジット局面において、個人投資家が資産を守るために厳守すべき鉄則は以下の4点です。
- 安易な「逆張り・ナンピン買い」は厳禁: 「PER(株価収益率)が過去平均より下がった」「国内シェア1位だから潰れない」という理由だけで落ちてくるナイフを素手で掴んではいけません。機関投資家の機械的売りが続いている間は、バリュエーションの指標は一切通用しません。
- 短期リバウンドでの飛びつき買いを避ける: 前述の通り、急落後の「陽線」や「反発」は自律反発に過ぎず、海外勢が売りをぶつけるための絶好のポイントにされている可能性が高いです。下値でモミ合い、出来高が枯渇して底固めを確認するまでは手出し無用です。
- 「二次的な業績下方リスク」を織り込む: 今回の不祥事は、単なるセキュリティ対策費用の増加にとどまりません。顧客の解約増加による月額収入(MRR)の低下、ブランド毀損による新規法人契約の鈍化、自治体やパートナー企業との提携見直しなど、影響が本格的に決算の数字に出てくるのは次四半期以降です。
- 保有者は「ロスカット・損切りルール」を機械的に設定: すでに同社株を保有している場合は、「直近安値を割ったら機械的に投げる」「買値から〇%下落で撤退する」といった厳格なマイルールを徹底してください。「いつか戻るだろう」という希望的観測は、ベネッセ等の過去事例が示す通り、長期の塩漬けと致命的な含み損を招く最大の原因になります。
5. 被害に遭った600万人へ:今すぐすべき「信用情報機関への本人申告」

流出した運転免許証画像を用いて、第三者が勝手にクレジットカードを作成したり消費者金融から借り入れを行ったりするリスクを防ぐため、最も効果的な自衛策が信用情報機関への「本人申告(コメント登録)」です。
👈 ─── 👆 ─── 👉
| 対象の信用情報機関 | 登録手数料(税込) | カバーする金融分野 | 申告による具体的な効果 |
|---|---|---|---|
| CIC(割賦販売・信販系) | 1,000円 (ネット・郵送同額) |
クレジットカード、信販ローン、スマホ端末の分割払い | カード新規発行審査時に警告。厳格な本人確認(電話確認等)が義務付けられます。 |
| JICC(日本信用情報機構) | 700円 (ネット申告時 / 郵送は1,111円) |
消費者金融、信販会社、ローン全般 | 無担保融資やキャッシングの新規不正契約を抑止します。 |
| KSC(全国銀行個人信用情報センター) | 500円 (ネット申告時 / 郵送は2,403円) |
都市銀行、地方銀行、ネット銀行、信用金庫 | 銀行口座の不正開設や銀行系ローンのなりすまし審査をブロックします。 |
本人申告のメリット・デメリット(注意点)

- メリット: 第三者が勝手に契約を結ぼうとした際、信用情報上に「本人確認書類の紛失・流出」という警告が出るため、金融機関側で審査が厳格化され、なりすまし被害を未然に防げます。
- デメリット: ご自身が新しくカードを作ったり、住宅・自動車ローン、スマホの機種変更(分割払い)を申し込む際にも追加書類や電話確認が必要となり、審査に日数を要します(※100%自動拒否する仕組みではありません)。また、1機関あたり500円〜1,000円前後の手数料(自己負担)がかかります(有効期間は通常5年間)。
6. 集団訴訟への参加検討:窓口と登録手順
現時点で企業側から実費補償や精神的慰謝料の支払いスキームが示されていない中、有志による集団訴訟の準備が進められています。
担当弁護士事務所と現在の規模
本件で被害者を募り、集団訴訟への準備を進めているのは、東京の牧野法律事務所(牧野裕貴弁護士)です。募集開始から短期間ですでに1万5,000人以上の会員(退会者含む)が専用ページに登録しており、極めて高い関心を集めています。
集団訴訟への登録手順と注意点
登録手続きはスマホから数十秒で完了する非常にシンプルなものです。
- 特設サイトへアクセス: 牧野弁護士が運営する公式の登録窓口である「タイムズカー情報漏洩 集団訴訟特設ページ」へ直接アクセスするか、牧野弁護士の公式Xアカウント(@yukimakino2023)の案内から遷移します。
- 情報の入力: 登録フォームに沿って、氏名や連絡先、タイムズカーの会員(または過去の会員)であることなどの必要事項を入力して送信します。
- 登録の位置づけ(重要): この段階でのWeb登録は、あくまで「参加意思の表明」です。登録しただけで自動的に費用が発生したり、正式な契約を結んだりすることにはなりません。
- 正式な契約: 今後、弁護士側が寄せられた情報を精査し、企業側の調査結果などを踏まえて「訴訟可能」と判断した場合に、正式な委任契約の案内が届きます。その案内を確認して書類を提出した段階で、初めて正式な参加となります。
7.自分の個人情報・メアド流出を調べるおすすめサイトは?無料で確認できる4つの方法
「タイムズカーに登録していた自分のメールアドレスやパスワードが、すでにネット上にバラまかれていないか不安」という方は、セキュリティ機関や大手IT企業が提供している無料の流出確認ツール(チェッカー)を活用するのが有効です。
これらのサイトは、ダークウェブやサイバー犯罪フォーラムに流通している膨大な流出データベースと照合し、自分の情報が漏洩インシデントに含まれているかを数秒で判定してくれます。
👈 ─── 👆 ─── 👉
| サービス名(公式リンク) | 提供元 / 言語 | 費用 | 主な特徴とチェックできる内容 |
|---|---|---|---|
| Mozilla Monitor (旧 Firefox Monitor) |
Mozilla 日本語完全対応 |
無料 | Firefoxの開発元が運営。メールアドレスを入力するだけで過去の流出履歴を即座に表示。今後の流出を検知して知らせる「アラート通知登録」も可能。 |
| Have I Been Pwned (HIBP) |
Troy Hunt氏 英語のみ |
無料 | 世界で最も信頼されている老舗チェッカー。メールアドレスや電話番号から、どの企業・サービスからいつ漏洩したのかを詳細に特定可能。 |
| ノートン 個人情報流出チェック | ノートンライフロック 日本語対応 |
無料 | セキュリティ大手ノートン公式ツール。メアド入力でダークウェブへの流出有無をワンクリック診断。大手ベンダーならではの安心感あり。 |
| @nifty 個人情報流出チェッカー | ニフティ株式会社 日本語対応 |
無料 | 国内プロバイダ大手の公式診断ツール。「1クリックで出来る個人情報流出チェック」を提供しており、日本語のわかりやすい解説とサポートが強み。 |
初心者におすすめの確認ステップ
「英語サイトは不安」「手軽に確認したい」という場合は、まず完全日本語対応のMozilla Monitorから試すのが最もスムーズです。
- Mozilla Monitorにアクセスし、タイムズカーに登録していたメールアドレスを入力して検索します。
- もし過去の漏洩リストに該当していた場合、どのWebサービスから、どんな情報(パスワード、生年月日など)が漏れたかが一覧で表示されます。
- 流出が確認された場合は、そのパスワードを今すぐ破棄し、同じ文字列を使い回しているすべてのWEBサービスでパスワードの即時変更と二要素認証(2FA)を設定してください。
8.まとめ:問われる企業の「本当のモラル」と、利用者が今すぐ取るべき自己防衛

今回のタイムズカー(パーク24)による最大660万件の情報漏洩は、単なる一企業のセキュリティインシデントにとどまりません。利便性の追求を優先する一方で、退会者データすら漫然と保持し続けていたデータマネジメントの脆弱性と、創業家が実質的な実権を握る中で社会への説明責任が後手へ回ったガバナンス(企業統治)の歪みを白日の下に晒しました。
過去のベネッセ、LINEヤフー、ビッグモーター、雪印乳業の事例が証明している通り、市場や消費者を軽視した企業の末路は極めて冷徹です。特に、同社株の約4割を握る海外機関投資家は、感情的なパニック売りではなく、アルゴリズムを駆使して1〜2ヶ月をかけ淡々とポジションを解消していくシナリオが現実味を帯びています。「株価がすぐ暴落しなかったから大丈夫」「国内トップ企業だから問題ない」という過信は禁物です。
🛡️ 被害会員・投資家が直ちに実行すべき「4つのチェックリスト」
- パスワードの使い回しを今すぐ解除: タイムズと同じID・パスワードを用いている金融機関やECサイトのパスワードを直ちに変更し、2段階認証を設定する。
- 信用情報機関への「本人申告」を実施: 免許証の不正利用(なりすまし借入・口座開設)を未然に防ぐため、CIC・JICC・KSCへの登録を完了させ、手数料の領収書を保管する。
- 不審な連絡の遮断と証拠保全: 警察やタイムズを騙るフィッシング詐欺に警戒し、企業から届いた通知メールや対応履歴は削除せずバックアップを取る。
- 集団訴訟への参加・動向注視: 企業の自発的な実費・慰謝料補償をただ待つのではなく、弁護士窓口への参加表明(事前登録)を通じて権利行使の準備を整える。
デジタル社会において、流出してしまった運転免許証という「究極の個人特定データ」を取り戻すことはできません。企業側の誠実な対応や補償をただ待つのではなく、まずは「自らの身は自ら守る」ための実務的な防衛アクションを今日この瞬間から起こしてください。
